Zrozumieć Zondacrypto
- Dodano:
- Kategorie: Kraj
By dobrze zrozumiec aferę Zondacrypto, musimy najpierw zrozumieć to, co poniżej wyjaśniam. To ważne, bo będę tego wywodu używać w dalszych częściach tłumaczących tę aferę. Tekst napisałem jak dla gimnazjalistów, niemniej, by zrozumieć jego sedno, trzeba rozumieć naprawdę, czym są kryptowaluty.
Otóż historia pieniądza zatoczyła przedziwne koło. Na początku ludzie wymieniali się wartościowymi rzeczami, a by wyeliminować wady barteru i drastycznie ułatwić handel wymyślono pieniądz w postaci złota i srebra. Jeśli płaciłeś komuś uncją kruszcu, zasada była banalna: ty miałeś o jedną mniej, a odbiorca o jedną więcej. Nikt nie mógł po prostu dopisać sobie dodatkowego złota w notesie.
Złoto było jednak ciężkie, nieporęczne i jego posiadacz łatwo mógł paść ofiarą rabunku. Zaczęto więc oddawać je na przechowanie do złotnika czy bankiera, zostawiając kruszec w sejfie w zamian za papierowy kwit potwierdzający prawo do jego odbioru. Bardzo szybko ludzie zrozumieli, że zamiast biegać do skarbca przy każdej transakcji, wygodniej jest po prostu wręczyć komuś sam kwit. W ten sposób taki kawałek papieru zaczął pełnić funkcję pieniądza.
Wkrótce bankier zauważył, że klienci prawie nigdy nie przychodzą po swoje złoto w tym samym czasie. Skoro w skarbcu leżało sto kilogramów, a dziennie wypłacano zaledwie ułamek z tego, mógł zacząć wystawiać kwity opiewające łącznie na więcej złota, niż faktycznie posiadał. To nadmiarowe złoto fizycznie nie istniało — istniała tylko obietnica, że za kwit złoto zostanie wydane.
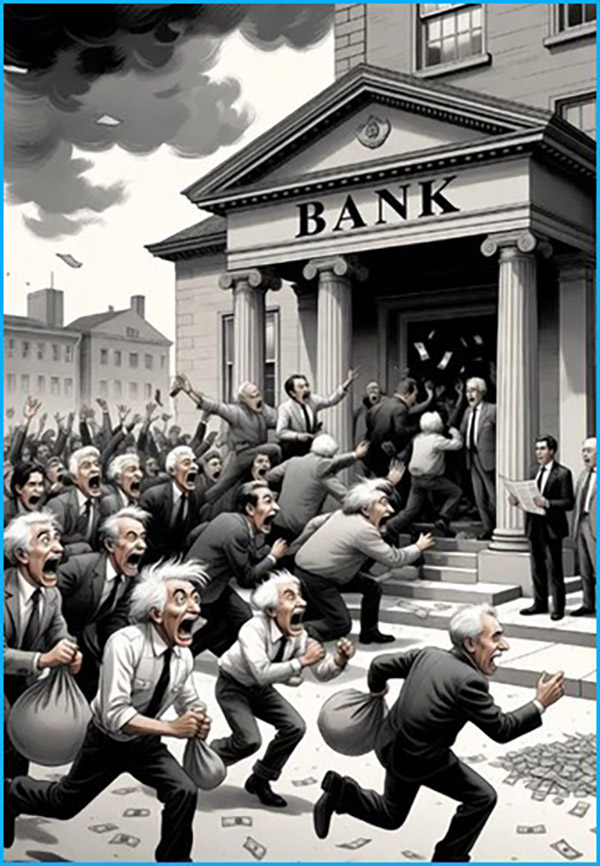
Dopóki panowało zaufanie, system działał znakomicie. Kiedy jednak klienci z jakiegoś powodu tracili wiarę w bankiera i wielu naraz zjawiało się pod bramą skarbca, żądając zwrotu depozytów, prawda wychodziła na jaw: kwitów było więcej niż złota dostępnego w sejfie. Tak powstawał mechanizm klasycznego stawiania na banki.
Z czasem banknoty całkowicie zerwały więź ze złotem, a pieniądz w ogromnej części stał się cyfrą w komputerze. Kiedy widzisz w aplikacji bankowej sto złotych, bank nie trzyma w sejfie podpisanej twoim imieniem koperty z gotówką. Widzisz tam zobowiązanie banku wobec ciebie. Co więcej, gdy bank udziela kredytu, tworzy odpowiadający mu nowy depozyt jako zapis księgowy — jednocześnie powstają aktywa banku w postaci należności od kredytobiorcy i jego zobowiązanie w postaci depozytu. To jest kreacja waluty fiducjarnej z powietrza.
Aby system oparty na takich zobowiązaniach był bardziej odporny na runy i bankructwa, przez stulecia obudowano go bankami centralnymi, rezerwą cząstkową, nadzorem, wymogami kapitałowymi i płynnościowymi oraz gwarancjami depozytów. Bank centralny stworzył system, w którym banki funkcjonują z płynnymi rezerwami mniejszymi od swoich zobowiązań, mając jednocześnie cały aparat zabezpieczający przed katastrofalnymi runami. Ludzkość dobrze poznała ryzyko instytucji, która obiecuje wypłatę większej ilości płynnych środków, niż sama posiada w natychmiast dostępnych rezerwach.
I wtedy wjeżdża na białym koniu Bitcoin. Wrócił on do twardej zasady fizycznego złota: jeśli kontroluję 1 BTC własnym kluczem i przesyłam go na adres kontrolowany przez ciebie, ja tracę możliwość wydania tego BTC, a uzyskujesz ją ty. Pomiędzy nami nie ma żadnego prezesa banku ani rządu, który mógłby wcisnąć klawisz i dowolnie dodrukować kolejne Bitcoiny. Ograniczoną podaż i reguły transakcji egzekwują protokół, kryptografia, mechanizm konsensusu i rozproszona sieć.
Co zrobili ludzie z tym genialnym wynalazkiem? Oddali swoje wirtualne monety scentralizowanym giełdom kryptowalut i w ten sposób wróciliśmy do średniowiecza, by tę historię zacząć od nowa. Bo kiedy trzymasz środki na giełdzie, nie kontrolujesz Bitcoina w sensie kryptograficznym, bo nie masz do niego klucza prywatnego. Posiadasz jedynie linijkę tekstu w aplikacji: „twoje saldo wynosi 1 BTC”. Dostałeś ekonomiczny odpowiednik takiego samego kwitu, jaki dawniej wypisywał złotnik.
Jeżeli giełda trzyma sto procent powierzonych monet i ma nad nimi rzeczywistą kontrolę, usuwa przynajmniej problem rezerwy cząstkowej. Nadal oczywiście istnieją inne ryzyka: kradzieży, błędów, utraty kluczy czy oszustwa zarządu. Pokusa jest jednak ta sama co dawniej: operatorzy zaczynają obracać powierzonymi środkami, pożyczać je i inwestować. Na ekranie użytkownika nadal widać stan konta, ale w rzeczywistości giełda może mieć o wiele mniej płynnych Bitcoinów, niż wynoszą jej zobowiązania.
W ten sposób znowu odtworzyliśmy coś bardzo podobnego do dawnego banku. Gdy na rynku wybucha panika i inwestorzy zaczynają masowo wypłacać kryptowaluty na własne portfele, dochodzi do dobrze znanego runu: pierwsi odzyskują majątek, a dla kolejnych zaczyna brakować natychmiast dostępnych monet. Giełda bankrutuje.
Giełda kryptowalutowa bywa przy tym o wiele groźniejsza niż zwykły bank. Tradycyjne finanse podlegają twardym regulacjom, kontrolom, wymogom płynnościowym i kapitałowym oraz systemom gwarancyjnym. Giełdy kryptowalut przez lata zasłaniały się hasłami o wolnym rynku i innowacjach, tworząc najgorszą możliwą hybrydę: bankowe ryzyko niedostatecznych płynnych rezerw, połączone z dużo słabszą siecią bezpieczeństwa dla klientów.
A przecież taka giełda wcale nie musi być bankiem! Powinna być miejscem natychmiastowej wymiany: wpłacasz złotówki, kupujesz Bitcoina i od razu przelewasz go do swojego prywatnego portfela. To jest w praktyce rola zbliżona do kantoru albo rynku wymiany. Jeżeli zaś platforma oferuje depozyty, powinna podlegać żelaznej zasadzie pełnego pokrycia. Blockchain pozwala stosunkowo łatwo udowodnić, jakie aktywa giełda rzeczywiście kontroluje, ale do wykazania stuprocentowego pokrycia potrzebny jest jeszcze wiarygodny dowód wszystkich jej zobowiązań wobec klientów. Samo pokazanie portfeli nie wystarcza.
Zasada „nie twoje klucze, nie twoje monety” to nie kaprys fanatyków kryptowalut, lecz esencja kilkuset lat historii finansów. Bez klucza prywatnego nie kontrolujesz bezpośrednio Bitcoina — masz przede wszystkim roszczenie wobec kogoś, kto obiecuje, że ci go odda.
Historia pokazuje nam wyraźny wzorzec: systemy pieniężne zaczynały od dobra materialnego takiego jak złoto, które przez wygodę zastępowano papierowym roszczeniem, a następnie zapisem księgowym. Papier przegrywał z cyfrą, bo zapis elektroniczny nic nie waży, jest szybszy, tańszy i łatwiejszy do przesyłania.
Teraz podobny proces widzimy przy Bitcoinie. Czemu miałbyś trzymać rzeczywisty BTC we własnym portfelu, skoro możesz mieć saldo BTC na giełdzie? Czemu miałbyś korzystać z giełdy, skoro ekspozycję na kryptowaluty mogą ci zaoferować banki, brokerzy albo fundusze? A obok tego rozwijana jest jeszcze inna koncepcja cyfrowego pieniądza — CBDC (ang: Central Bank Digital Currency – Cyfrowa waluta banku centralnego) emitowane bezpośrednio przez bank centralny. Central Bank Digital Currency to cyfrowa forma pieniądza banku centralnego, a więc zobowiązanie banku centralnego, a nie prywatnego banku komercyjnego. Nie jest jednak Bitcoinem państwowym: nie musi wykorzystywać blockchaina, nie ma z definicji ograniczonej podaży i pozostaje częścią państwowego systemu monetarnego. W strefie euro trwają zaawansowane prace nad cyfrowym euro.
W ten sposób Bitcoin nie przegrywa z tradycyjnym systemem dlatego, że ten po prostu kopiuje Bitcoina. Pieniądz bankowy był cyfrowy jeszcze przed Bitcoinem. System finansowy przejmuje natomiast niektóre rozwiązania odpowiadające oczekiwaniom współczesnych użytkowników — natychmiastowość, mobilność i coraz większą automatyzację — zachowując przy tym centralne instytucje kontrolujące emisję i zasady działania pieniądza.
Przygoda z kryptowalutami czy afery na giełdach pokazują przede wszystkim, jak łatwo na nowej technologii odbudować stare mechanizmy finansowe.
Można sobie wyobrazić przyszłość pieniądza coraz bardziej cyfrowego i coraz łatwiejszego do kontrolowania oraz monitorowania, ale nie jest to żaden z góry przesądzony końcowy cel historii pieniądza. Bitcoin miał być alternatywą dla systemu opartego na zaufanych pośrednikach. Tymczasem wielu użytkowników dobrowolnie ponownie takich pośredników stworzyło. Ludzka głupota wygrywa z mądrą technologią.
Afera Zondacrypto to bardzo pouczające wydarzenie dotyczące ryzyka depozytów w scentralizowanych instytucjach. Niemniej jest też symbolem absurdu: odbyliśmy całą tę przedziwną wędrówkę tylko po to, żeby ponownie stworzyć instytucje prowadzące cyfrowe rachunki i obiecujące klientom dostęp do aktywów, których sami klienci kryptograficznie nie kontrolują.
Czego Zondacrypto uczy nas naprawdę? Że powtarzamy historię, bo zapomnieliśmy lekcji, którą nam ta historia dała. Z głupoty wchodzimy drugi raz do tej samej rzeki.
***
Powyższy tekst autora ukazał się pierwotnie na portalu naszeblogi.pl, 3 września br.
Zdjęcie główne: André François McKenzie (Unsplash).
Grzegorz Świderski

Ta Kobra nie ukąsi
Polsce nie jest potrzebna kolejna partia . Myśl prawicowych elit, jeśli chcą wygrać wybory prezydenckie, winna się skupić na wspólnym wygraniu wyborów prezydenckich przez prawicę. Nie zaś na stworzeniu kolejnej partii kanapowej. Nie o podziały polityczne tu chodzi, raczej o interes Polski.Czytaj więcej ..

Symbolika i pragmatyzm – publicysta z ekstraklasy
Babcia źródłem mądrości? To banalne ale jakże polskie. W tym starciu Tusk ze swoją “nienormalnoscia Polski” jest na straconej pozycji – walec Ziemkiewicza toczy się wolno ale konsekwentnie a on sam niewiele robi sobie z niepowodzeń państwa wydając właśnie kolejną książkę – bo w szaleństwie Ziemkiewicza jest metoda.Czytaj

Powiało grozą – trzęsą się portki pętakom
Czekam na upadek prezydenta Ukrainy Zelenskiego, czekam także na katastrofalne efekty polskiej dyplomacji i dalszą eskalację rosyjskich żądań, w tym powrotu do koncepcji rosyjskiej sfery wpływów.Czytaj więcej ..

Od Roosevelta do Trumpa – czyli bez kompleksów
Napoleon na białym koniu do nas nie przybędzie. Nie będzie nim ani Trump ani ktokolwiek inny. Potrzeba pracy organicznej w interesie państwa jest tu nadrzędna. Mamy też wystarczająco zdolne elity by pokierować tą pracą. Postrzegajmy nasze interesy bez kompleksów. Jesteśmy u siebie, w kraju z tysiącletnią tradycją.Czytaj więcej

Pakt migracyjny czyli Koń Trojański
Mamy alternatywy na zagrożenia “paktem migracyjnym”. Gwarancją skutecznej recepty na gangrenę może być dzisiaj wyłącznie majestat polskiego prezydenta, obecnego czy przyszłego skoro nie ma wśród elity politycznej państwa tych z instynktem samozachowawczym.Czytaj więcej ..
© 2023 Copyright: Grupa Medialna Gruszka

